

महंगाई बढ़ गई है, यह और बढ़ने वाली है, यह तय है। साथ में बैंकों से कर्ज लेना भी महंगा होने वाला है। ये बातें रिजर्व बैंक, यानी RBI की हैं। इसके चलते RBI को फरवरी 2023, यानी करीब 4 साल बाद रेपो रेट बढ़ाना पड़ा है। रेपो रेट 5.25% से बढ़ाकर 5.50% कर दिया है।
अब ये क्यों किया, इसे समझने के लिए सबसे पहले रेपो रेट समझना जरूरी है। रेपो रेट वो ब्याज दर है जिस पर बैंक RBI से कर्ज लेता है। फॉर्मूला ये है कि रिजर्व बैंक महंगा कर्ज बैंको को देगा तो बैंक लोगों को और महंगा कर्ज देंगे। इससे लोग कम कर्ज लेंगे और खर्च भी कम करेंगे। खर्च कम करेंगे तो मांग कम होगी, मांग कम होने से महंगाई काबू में रहेगी।
RBI ने महंगाई का अनुमान भी बढ़ाया है। अब 2026-27 में महंगाई दर 5.2% रहने का अनुमान है, जो पहले 5.0% था। हालांकि, अर्थव्यवस्था के मोर्चे पर अच्छी खबर है। RBI ने 2026-27 के लिए GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया है।
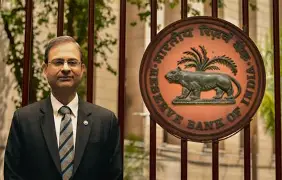
RBI की मॉनिटरी पॉलिसी कमेटी यानी MPC की तीन दिन चली बैठक के बाद गवर्नर संजय मल्होत्रा ने 7 अक्टूबर को नए फैसलों की जानकारी दी। RBI ने अपना रुख भी बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है।
आसान भाषा में इसका मतलब है कि फिलहाल ब्याज दरों में कटौती की गुंजाइश कम हो गई है। आने वाले समय में RBI दरों को स्थिर रख सकता है या जरूरत पड़ने पर इन्हें और बढ़ा सकता है।
फिलहाल ब्याज दरें घटने का रास्ता बंद
RBI ने अपना रुख बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है। यानी, फिलहाल ब्याज दरों में कटौती का रास्ता पूरी तरह से बंद हो चुका है। आने वाली बैठकों में रिजर्व बैंक या तो दरों को जैसा है वैसा ही रखेगा, या फिर जरूरत पड़ने पर इन्हें और बढ़ा सकता है।
रेलिगेयर ब्रोकिंग के अजीत मिश्रा का कहना है कि 0.25% की यह बढ़ोतरी तो उम्मीद के मुताबिक ही थी, लेकिन असली बात नीति में हुआ बदलाव है। इससे साफ जाहिर होता है कि रिजर्व बैंक के लिए अब सबसे पहला काम महंगाई पर काबू पाना है।
कोटक महिंद्रा बैंक की चीफ इकोनॉमिस्ट उपासना भारद्वाज का मानना है कि आने वाले समय में ब्याज दरों में 0.25 से 0.50% की और बढ़ोतरी हो सकती है।
डीबीएस बैंक की सीनियर इकोनॉमिस्ट राधिका राव का कहना है कि रिजर्व बैंक का यह कदम दिखाता है कि वह महंगाई के खतरे को वक्त रहते ही पूरी तरह से दबा देना चाहता है, ताकि यह आगे जाकर अर्थव्यवस्था के लिए बड़ी मुसीबत न बने।
2026-2027 में GDP ग्रोथ 7.1% रहने का अनुमान
रिजर्व बैंक ने देश की आर्थिक विकास दर का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया है। इसमें दूसरी तिमाही (Q2) की ग्रोथ 7.2% और तीसरी तिमाही (Q3) की ग्रोथ 6.9% रहने की उम्मीद है। चौथी तिमाही का अनुमान 6.8% पर बरकरार रखा गया है।
अब 3 सवालों के जवाब से जानिए रेपो रेट से जुड़ी जरूरी बातें
सवाल 1: RBI ने रेपो रेट 0.25% क्यों बढ़ाया?
जवाब: गवर्नर संजय मल्होत्रा ने बताया कि कच्चे तेल की बढ़ती कीमतों, वैश्विक दबाव और खराब मौसम से खाद्य महंगाई का खतरा बढ़ गया है। इसलिए आरबीआई महंगाई पर समय रहते लगाम लगाना और अर्थव्यवस्था में स्थिरता बनाए रखना चाहता है।
सवाल 2: रेपो रेट बढ़ने से आम लोगों पर क्या असर होगा?
जवाब: लोन लेने वाले 10 में से लगभग 7 ग्राहकों की ब्याज दर रेपो रेट से बंधी है। इसलिए रिजर्व बैंक का फैसला देश के ज्यादातर लोन ग्राहकों पर तुरंत असर डालेगा।
मौजूदा होम, कार और पर्सनल लोन: अगर आपका लोन फ्लोटिंग रेट पर है यानी, रेपो रेट से जुड़ा है तो बैंक आने वाले कुछ ही दिनों में ब्याज दरें बढ़ा देंगे। इससे या तो आपकी EMI बढ़ जाएगी या फिर लोन चुकाने की अवधि लंबी हो जाएगी।
नए लोन लेने वालों के लिए: आने वाले दिनोमें नया होम लोन या कार लोन लेना महंगा पड़ेगा। बैंकों की नई दरें लागू होने के बाद लोन एलिजिबिलिटी भी थोड़ी कम हो सकती है।
सवाल 3: आगे रेपो रेट कब घट सकता है?
जवाब: अगर महंगाई लगातार काबू में रहती है और आर्थिक हालात इसकी इजाजत देते हैं, तो RBI आगे रेपो रेट में कटौती कर सकता है। RBI हर बैठक में महंगाई, आर्थिक विकास और घरेलू-वैश्विक हालात को देखते हुए ब्याज दर पर फैसला करता है।
नॉलेज बॉक्स: आखिर कहां से आया यह ‘रेपो रेट’ का कॉन्सेप्ट?
1917 की बात है, जब पहला विश्व युद्ध चल रहा था। उस वक्त बैंकों पर टैक्स का भारी बोझ आ गया था, जिसकी वजह से उन्हें कर्ज मिलना महंगा और मुश्किल हो रहा था।
इस मुसीबत से निपटने, टैक्स का बोझ कम करने और बैंकों को आसानी से पैसा देने के लिए अमेरिकी केंद्रीय बैंक (फेड) ने पहली बार ‘रेपो सिस्टम’ की शुरुआत की।
समय के साथ इसमें कई बड़े बदलाव आए:
कौन ले सकता है कर्ज: शुरुआत में यह सुविधा सिर्फ चुनिंदा सदस्य बैंकों के लिए थी। 1950 के दशक में प्राइमरी डीलर्स भी इससे जुड़े और आज बैंक व डीलर्स दोनों इसका इस्तेमाल करते हैं।
कैसे तय होती है ब्याज दर: पहले रेपो रेट फिक्स्ड डिस्काउंट रेट पर तय होता था। बाद में इसे बाजार की दरों से जोड़ा गया और अब अमेरिका की FOMC कमेटी इसे तय करती है।
क्या गिरवी रखा जाता है: शुरुआत में कर्ज के बदले सिर्फ सरकारी और वॉर बॉन्ड्स गिरवी रखे जाते थे। बाद में ट्रेजरी सिक्योरिटीज और 1999 के बाद मॉर्गेज से जुड़े बॉन्ड्स भी स्वीकार किए जाने लगे।
आज का स्टेटस: 1917 से लेकर अब तक रेपो रेट का पूरा ढांचा ही बदल चुका है। आज यह न सिर्फ अमेरिका बल्कि भारत समेत दुनिया भर के देशों के बैंकिंग सिस्टम में पैसों के बहाव (लिक्विडिटी) को कंट्रोल करने का सबसे बड़ा और असरदार हथियार है।